
 Business
 Actus
 Événements
 Savoir Faire
 Tutos
 Thèmes
 Plugins
 E-commerce
 SEO
 Business
Avis sur Gustav (2026) : ce que vaut l’app que j’ai cofondée
Mon avis sur Gustav, l’app de gestion de patrimoine que j’ai cofondée : pourquoi on l’a créée, comment je l’utilise en famille, ses limites et son prix.
Transparence. J’ai cofondé Gustav, l’application de gestion de patrimoine dont je parle ici, avec Jean-Baptiste Marchand-Arvier. Je ne suis donc pas neutre. Les liens vers Gustav sont des liens de parrainage (10 % de remise sur votre première année).
Mon avis en bref : Gustav est-il fiable, et vaut-il son prix ?
Pour moi, oui sur les deux points. Gustav vaut ses 59,99 € par an si vous gérez l’argent d’un foyer ou si vous suivez plusieurs placements (PEA, assurance vie, crypto, immobilier). Si vous n’avez qu’un compte courant et un Livret A, l’application de votre banque suffit.
Par fiable, j’entends des chiffres justes : la performance de mes placements et le capital restant dû de mes prêts (ce qu’il me reste à rembourser) correspondent à ce que m’affichent mes banques et mes assureurs.
L’essentiel
| Ma note | 4/5, un point en moins pour la synchronisation bancaire |
| Prix | Version gratuite ; Gustav+ à 59,99 € par an, 14 jours d’essai sans carte bancaire |
| Idéal pour | Couples, familles, investisseurs qui ont plusieurs enveloppes (PEA, assurance vie, compte-titres…) |
| Points forts | Tout le foyer sous un seul abonnement ; des conseils d’allocation selon votre profil ; Claude ou ChatGPT branchés sur vos données |
| Points faibles | Une connexion bancaire à renouveler environ une fois par mois ; une version gratuite sans synchronisation |
Pourquoi j’ai créé Gustav
Après la vente de WP Rocket, je me suis mis aux finances perso en partant de zéro. Comme beaucoup de Français, je n’avais reçu aucune éducation financière, et j’ai appris avec des livres, des podcasts et des vidéos YouTube. J’ai découvert à quel point banques et conseillers profitent du jargon et de notre ignorance pour vendre leurs produits.
Mes proches ont commencé à me demander conseil. Le cas le plus courant : une assurance vie souscrite à la banque, avec des frais sur chaque versement, des frais de gestion élevés et des fonds maison. Le contrat arrangeait la banque bien plus qu’eux.
De mon côté, pour avoir une vue d’ensemble de mon patrimoine, j’ai d’abord utilisé Finary. Mais les chiffres étaient souvent faux : mes contrats Nalo y apparaissaient dans le rouge, alors qu’ils étaient en positif dans mon espace Nalo. Le capital restant dû de mes prêts était faux, et certains comptes disparaissaient puis revenaient.
Or en investissement, des données fausses sont pires que pas de données du tout : on décide sur de mauvais chiffres sans même le savoir. J’ai donc tout repris à la main dans un Notion, et le tenir à jour m’a vite épuisé.
Et même avec des chiffres justes, aucun de ces outils ne m’aidait à décider. Alors, avec Jean-Baptiste, on a construit Gustav pour suivre tout le patrimoine avec des chiffres justes, et pour aider chacun à décider dans son propre intérêt, pas dans celui de sa banque.
Qu’est-ce que Gustav, et comment je l’utilise
Gustav est une application française de gestion de patrimoine qui rassemble vos comptes, livrets, PEA, assurances vie, crypto, biens immobiliers et crédits, sur le web, iPhone et Android.
Pour les banques, Gustav passe par Powens, le prestataire qui fait le lien avec elles, et que Finary utilise aussi. Mais nous ne prenons pas ces données telles quelles : nous vérifions ce que Powens nous envoie et recalculons les performances dès qu’une donnée manque ou paraît incohérente. Nous complétons aussi les positions avec des données de marché, et recalculons le capital restant dû des prêts à partir de leurs caractéristiques.
Powens est agréé par l’Autorité de contrôle prudentiel et de résolution (ACPR), le gendarme des banques. Par son intermédiaire, Gustav ne voit pas vos identifiants bancaires et ne peut faire aucun virement : l’accès est en lecture seule, et les données sont hébergées en Europe. Pour quelques courtiers et plateformes crypto, comme Trade Republic ou Kraken, Gustav passe par ses propres connecteurs, Gustav Connect, eux aussi sans possibilité de virement ni d’ordre.
J’y ai tout mis, soit plus de 30 comptes et actifs : comptes et livrets, PEA, compte-titres, assurances vie, immobilier et prêts, crypto, private equity. Depuis la sortie du mode famille, en juin 2026, toute la famille y est : ma femme, nos deux enfants et moi.
Je fais le point sur le patrimoine une fois par semaine, pas tous les jours, parce que j’investis sur le long terme. Depuis que je peux interroger mon patrimoine avec Claude, j’en profite pour lui demander si un versement prévu change mon allocation.
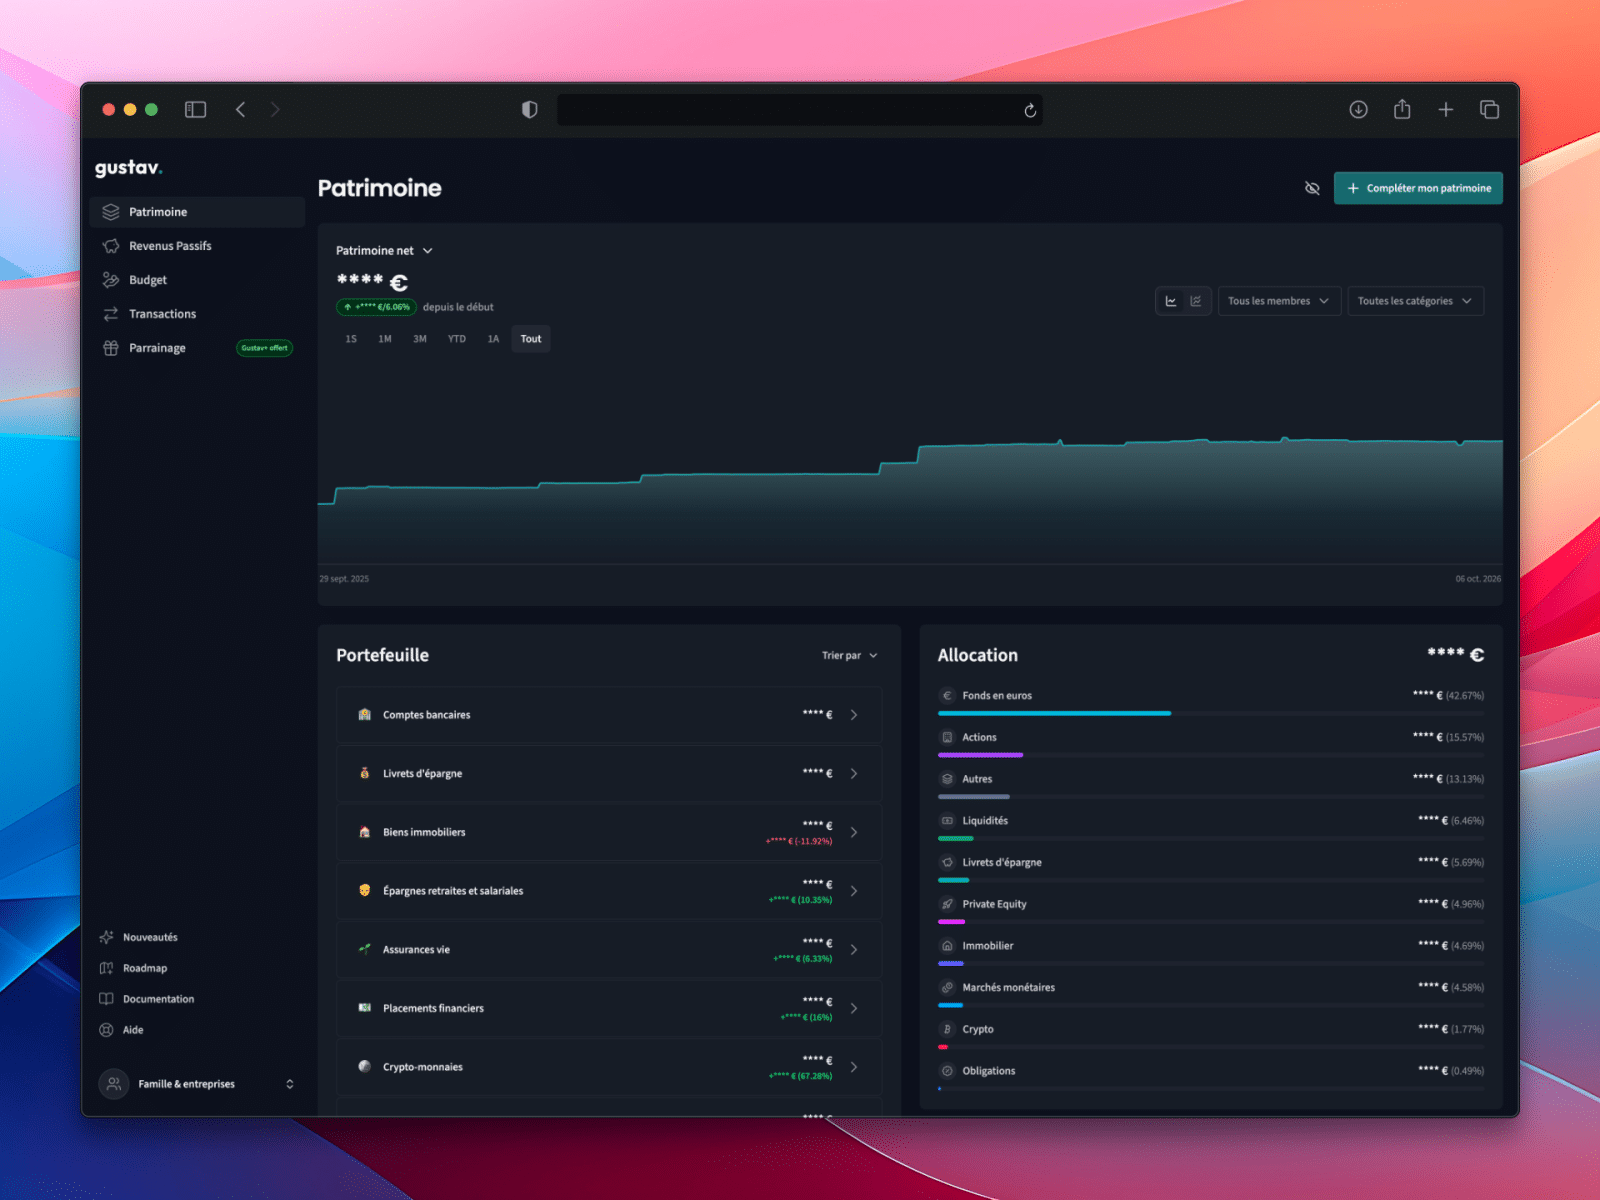
La vue patrimoine de Gustav, ce que j’ouvre chaque semaine
Je regarde surtout la performance de mes placements. Plus rarement, je regarde la répartition par classe d’actifs, pour vérifier que l’ensemble reste équilibré.
Deux autres fonctions de la vue patrimoine, que j’ouvre moins (détail sur le site de Gustav) :
– une seconde lecture du patrimoine, par type de compte (livrets, PEA, assurance vie…), à côté de la vue par classe d’actifs ;
– un classement de vos meilleurs et moins bons placements, toutes positions confondues : actions, ETF, SCPI, crypto.
Comment Gustav m’a aidé à investir mes liquidités
Je savais que j’avais trop de liquidités. Plus de 20 % de mon allocation dormait sur des comptes et des livrets. Restait à savoir jusqu’où descendre, et comment.
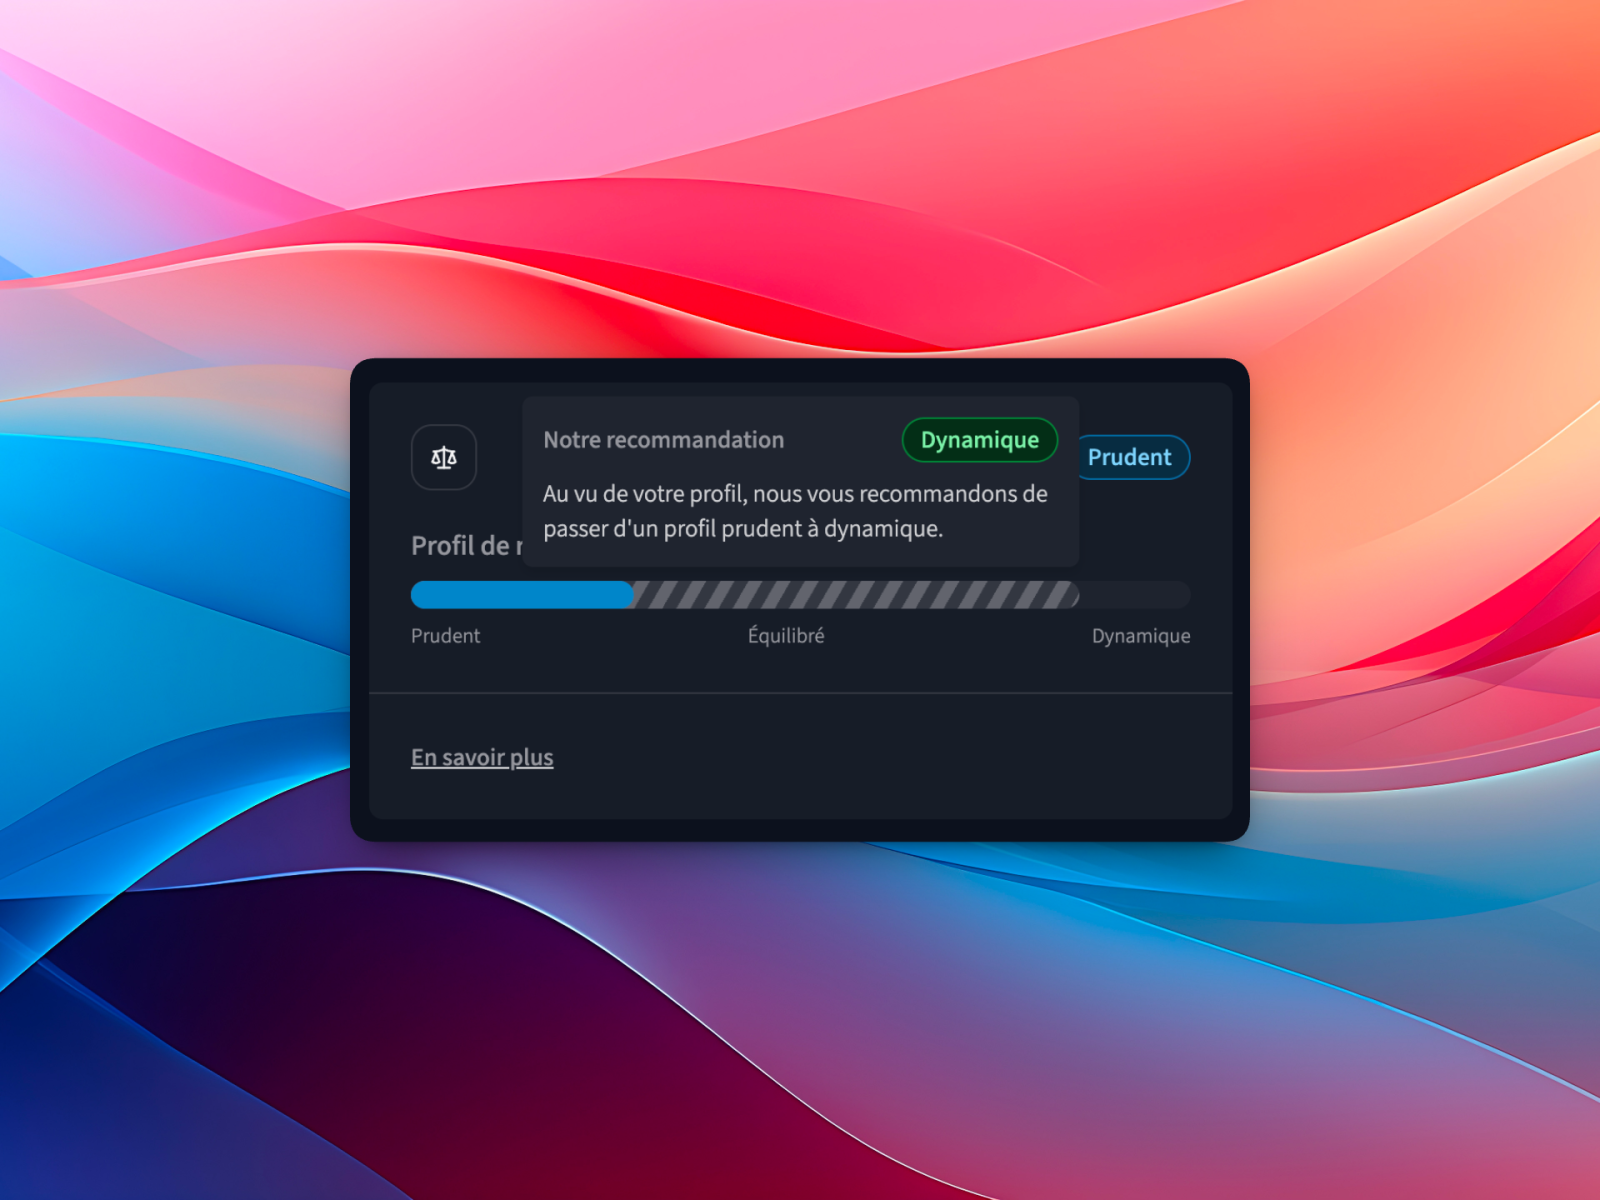
Gustav a d’abord calculé mon profil de risque, à partir de mon âge, de ma situation, de mon horizon et de mes réponses sur le risque. Puis il a comparé ma répartition à celle qu’il recommande. Mon allocation était celle d’un profil prudent, alors qu’il me recommandait un profil dynamique, avec une cible autour de 5 % de liquidités et davantage d’actions.
Pour savoir comment, je me suis appuyé sur Claude, que j’ai connecté à Gustav en lecture seule (ça marche aussi avec ChatGPT). J’ai comparé mes enveloppes entre elles et simulé plusieurs façons de rééquilibrer. C’est en discutant avec Claude que j’ai fixé ma part de liquidités autour de 6 %, un peu au-dessus de la cible de Gustav pour garder de la marge, et que j’ai choisi où placer le reste.
À l’été 2026, comme mon PEA était déjà au plafond, j’ai investi davantage en ETF (des fonds cotés qui répliquent un indice) sur mon compte-titres, avec une partie de mes liquidités : elles sont passées de plus de 20 % à 6 % de mon allocation.
J’ai aussi fait un rachat sur le fonds euros d’une de mes assurances vie, sa part garantie, que Gustav ne compte pas dans les liquidités. J’y avais placé de l’argent le temps de savoir quoi en faire, plutôt que de le laisser sur un compte courant déjà trop rempli. Cet argent a rejoint les mêmes ETF, moins chers en frais sur le compte-titres que dans le contrat.
À savoir. Je raconte ici mes choix, pas un conseil adapté à votre situation. Contrairement au fonds euros, les ETF et les unités de compte ne garantissent pas le capital : leur valeur peut baisser, et les performances passées ne préjugent pas des performances futures.
Les revenus passifs dans Gustav : mon objectif d’indépendance financière
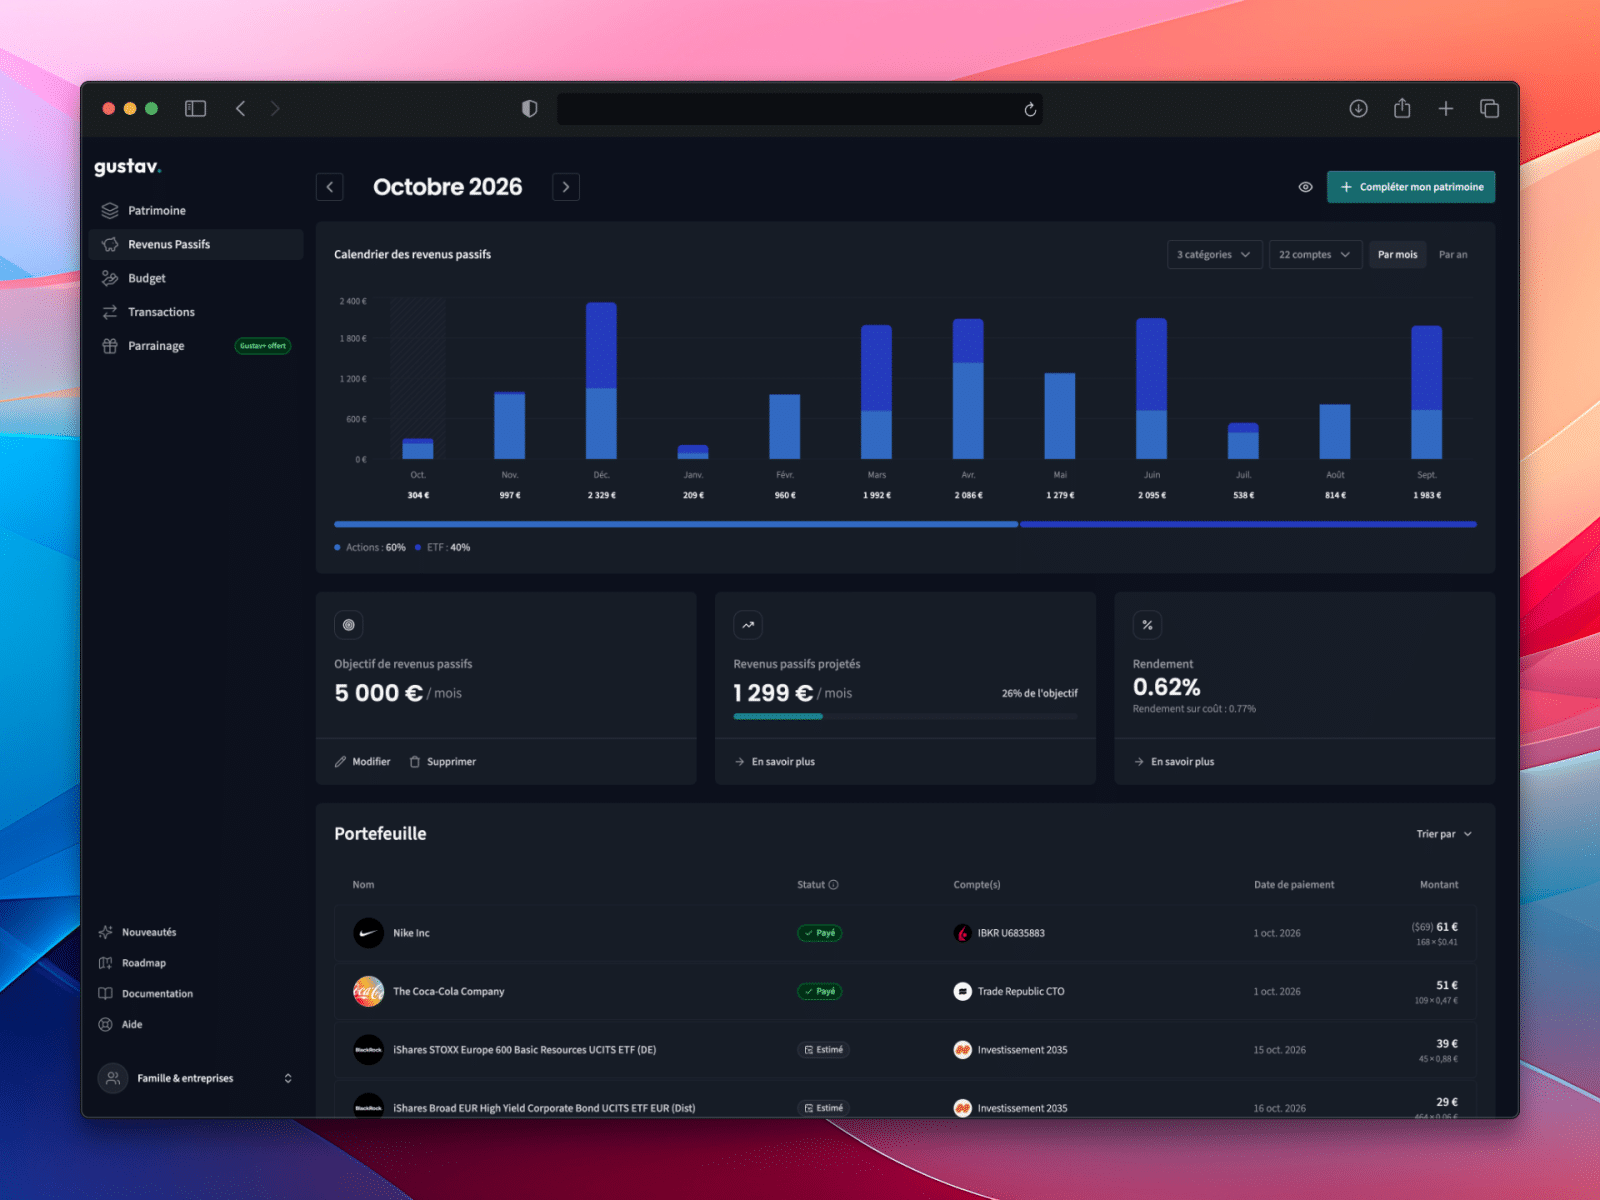
Je vise l’indépendance financière vers 50 ans, c’est-à-dire que nos revenus passifs couvrent nos dépenses. Je me suis fixé un objectif de revenus passifs dans Gustav, et j’atteins aujourd’hui 26 % de cet objectif.
Je regarde aussi mes revenus passifs projetés sur le mois ou sur l’année, et le rendement qu’ils représentent. Pour savoir si mon rythme d’investissement suffit à tenir l’horizon, je fais les projections avec Claude, à partir des mêmes données.
Je regarde moins le reste de la page :
– un graphique de vos revenus passifs mois par mois ou année par année ;
– le détail de chaque revenu, rangé par catégorie (actions, ETF, obligations, SCPI, immobilier, intérêts), avec son statut : estimé, confirmé ou payé ;
– des filtres par compte et par catégorie, pour isoler par exemple les dividendes de votre PEA.
Les transactions et le budget de Gustav
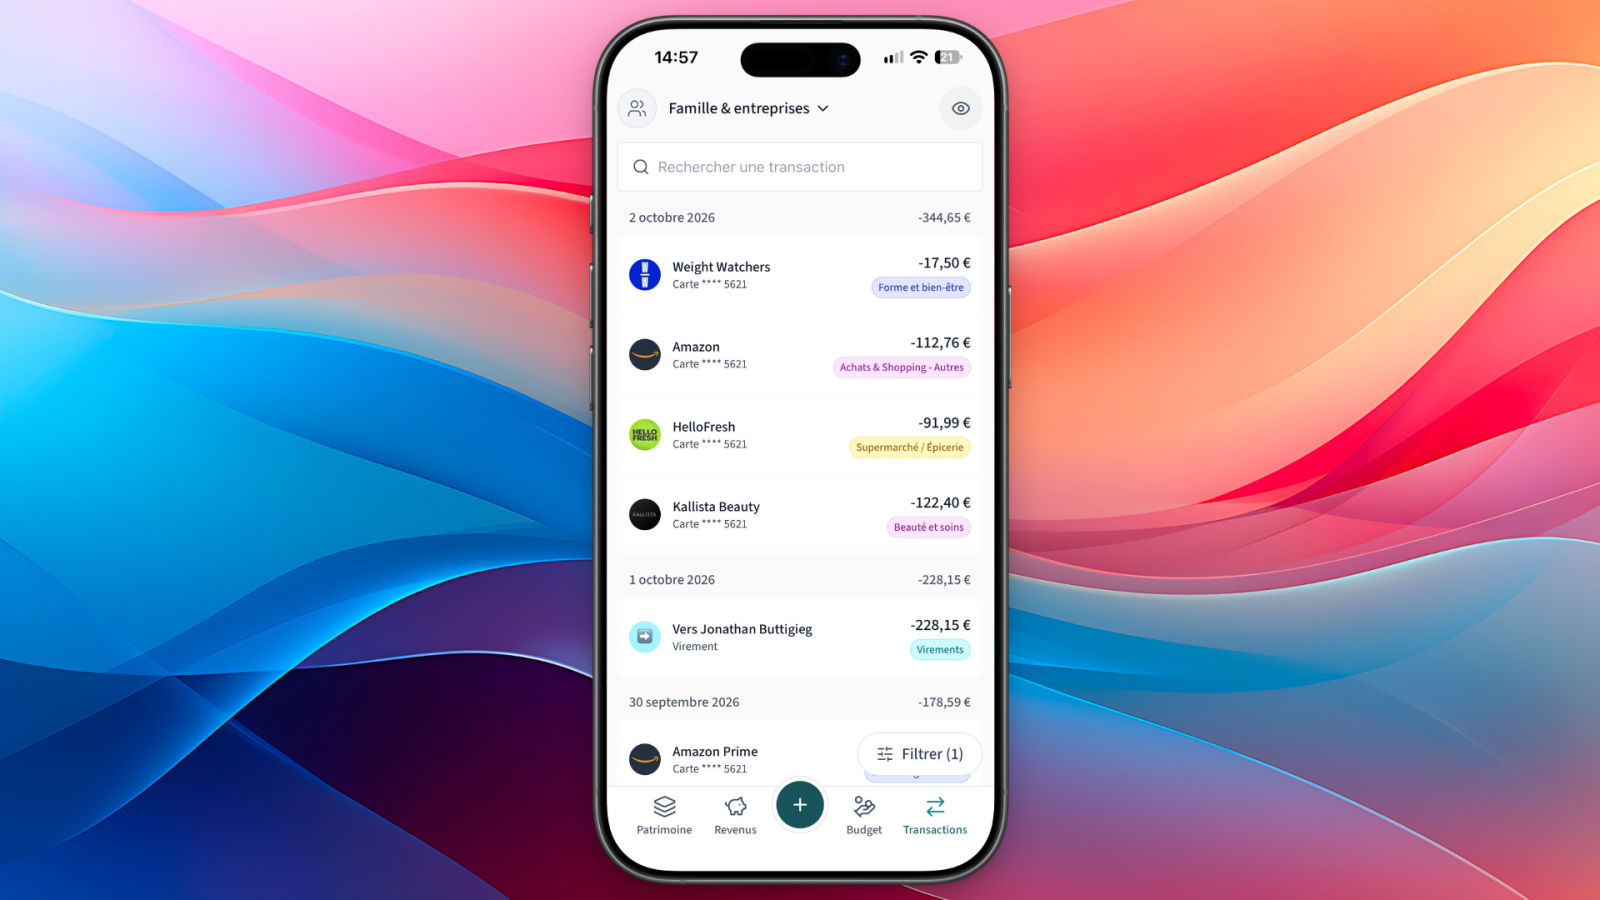
Ce que j’utilise le plus dans cette partie, c’est la liste des transactions. Toutes celles du foyer y sont réunies, quels que soient le compte et la banque, et je n’ouvre plus l’application de chaque banque. Les libellés bancaires illisibles sont remplacés par le nom et le logo de l’enseigne, avec la catégorie déjà mise.
Ce qui me sert le plus, c’est de faire travailler Claude sur ces transactions. Je lui demande par exemple de passer en revue nos abonnements sur les douze derniers mois. Il repère les prélèvements qui reviennent chaque mois (streaming, sport, applications), puis me donne le coût annuel de chacun et le total.
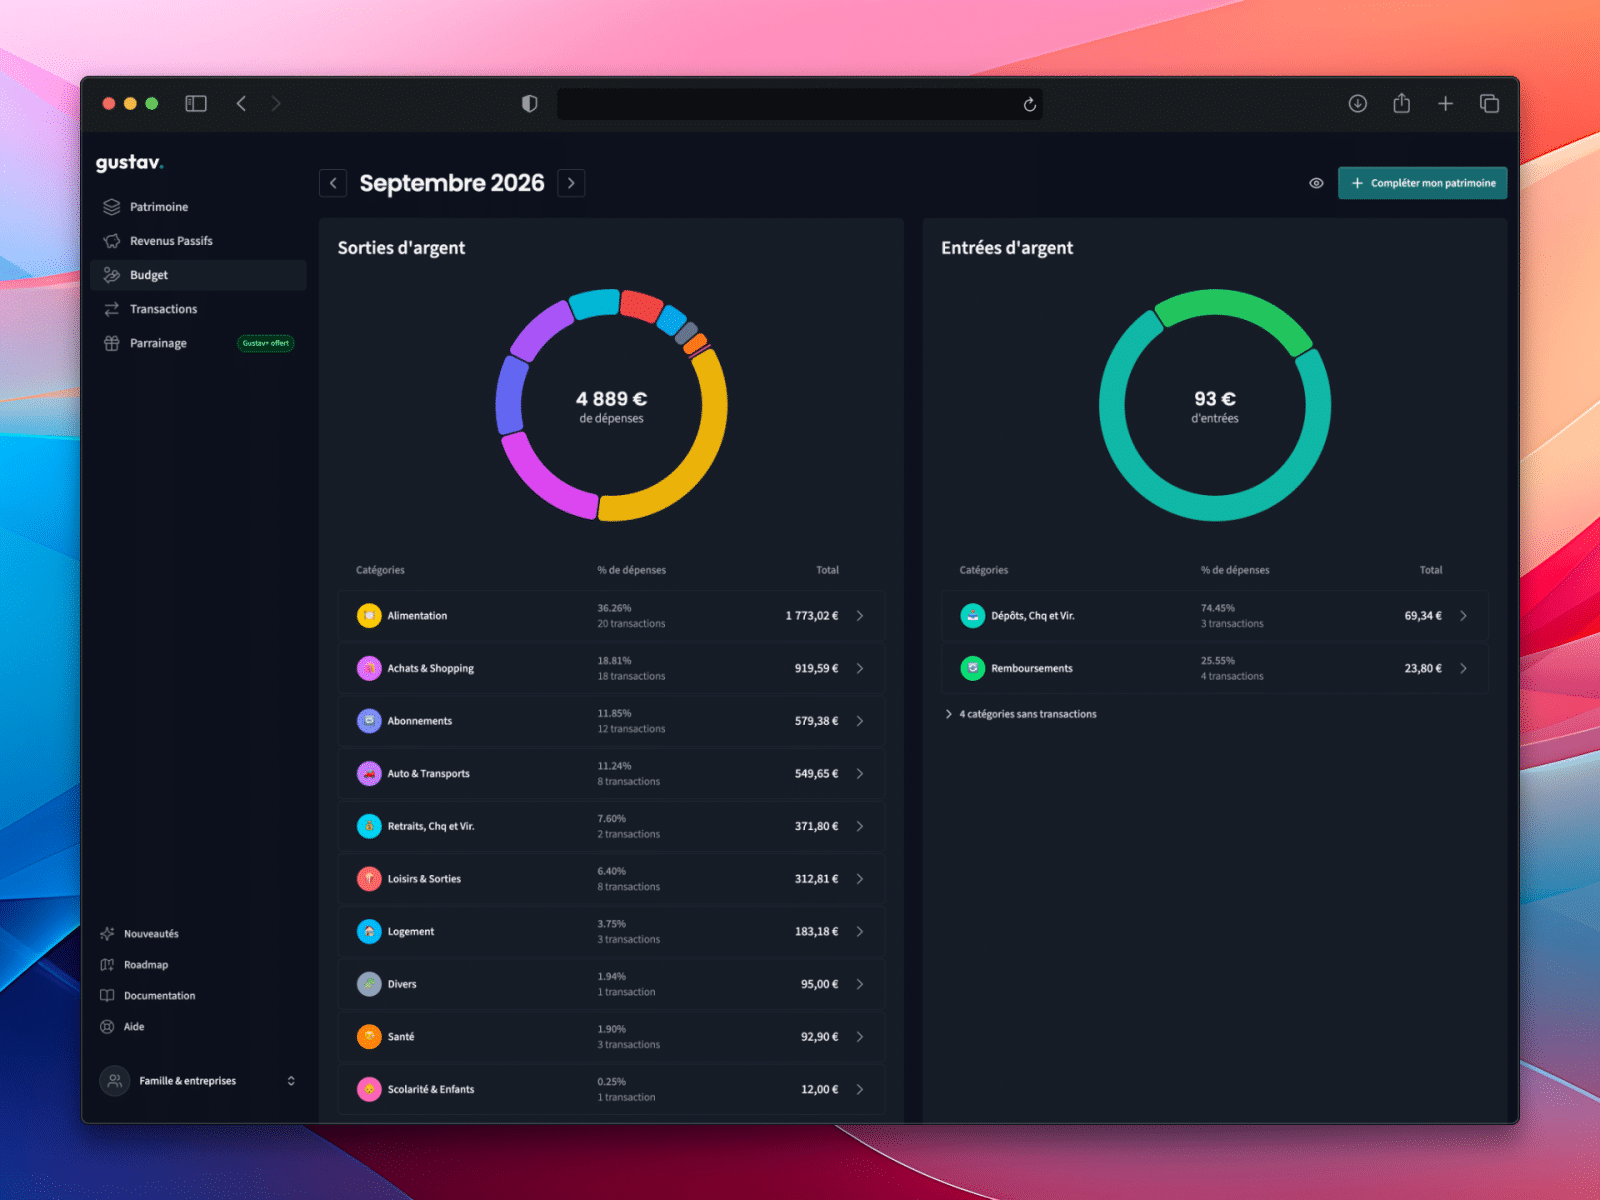
Côté budget, je regarde où part l’argent du foyer, catégorie par catégorie. Quand une dépense est mal rangée, je crée une règle, et elle s’applique aussi aux transactions passées.
Je n’ai fixé ni objectif d’épargne ni budget par catégorie. Si vous voulez tenir un budget, c’est là qu’il faut regarder (détail sur le site) :
– un objectif d’épargne mensuel, avec la progression du mois en cours ;
– un budget par catégorie (restaurants, loisirs, shopping…), avec une alerte par notification ou par email quand vous approchez de la limite ;
– le solde de chaque mois, revenus moins dépenses.
Peut-on suivre le patrimoine de toute la famille avec Gustav ?
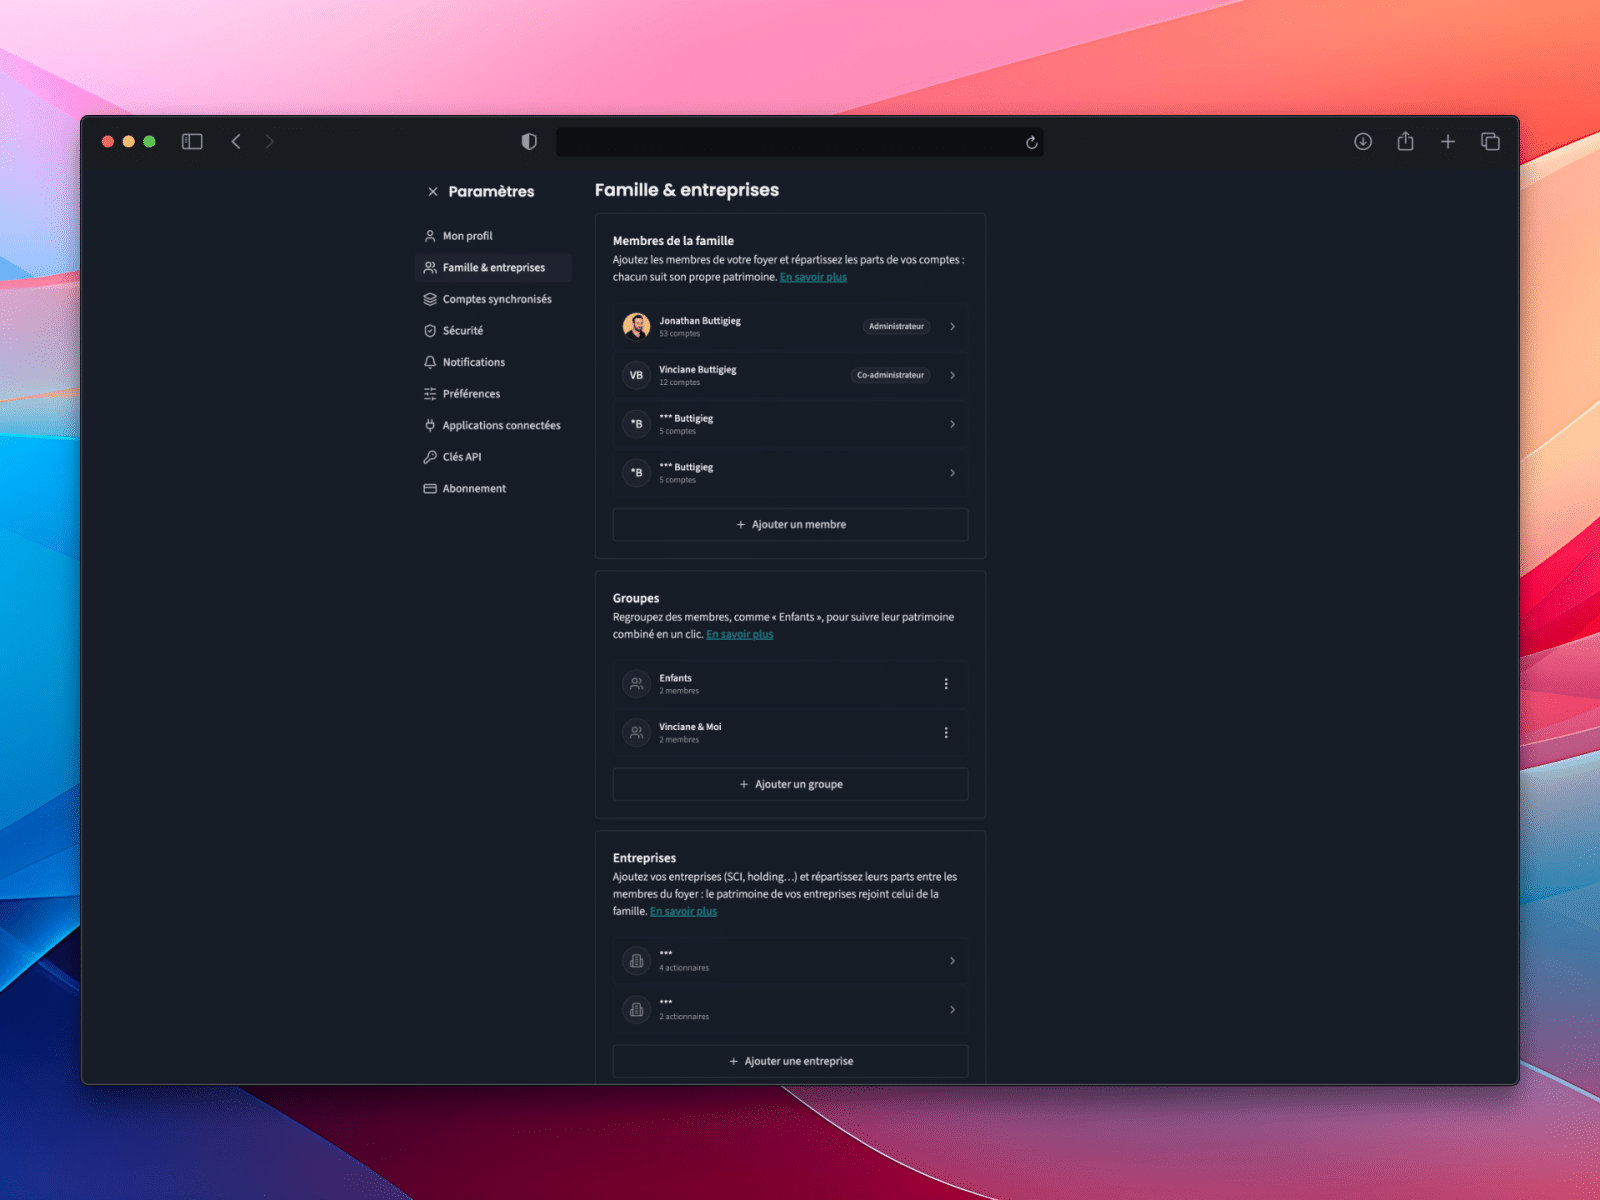
Avec le mode famille, un seul abonnement couvre tout le foyer. Ma femme est « Co-administratrice » et peut tout voir et tout gérer, même si c’est surtout moi qui m’en occupe. Nos deux enfants n’ont pas d’accès, mais j’ai créé leurs profils pour suivre ce qui leur appartient.
Je peux afficher le patrimoine de toute la famille ou celui de chacun.
Je n’utilise pas tout le mode famille :
– les autres rôles, pour décider qui voit quoi et qui peut modifier ; un Observateur voit toute la famille sans rien toucher, ce qui convient à un comptable, alors qu’un Lecteur ne voit que son propre profil ;
– la répartition d’un compte partagé, comme un compte joint ou un bien acheté à deux, pour que chacun voie sa part dans son propre patrimoine ;
– des groupes, comme « Parents » ou « Enfants », pour afficher leur patrimoine combiné en un clic ;
– des réglages propres à chacun : profil de risque, objectifs d’épargne et de revenus passifs, budgets.
Le scanner de frais de Gustav : ce que montrent les contrats de nos utilisateurs
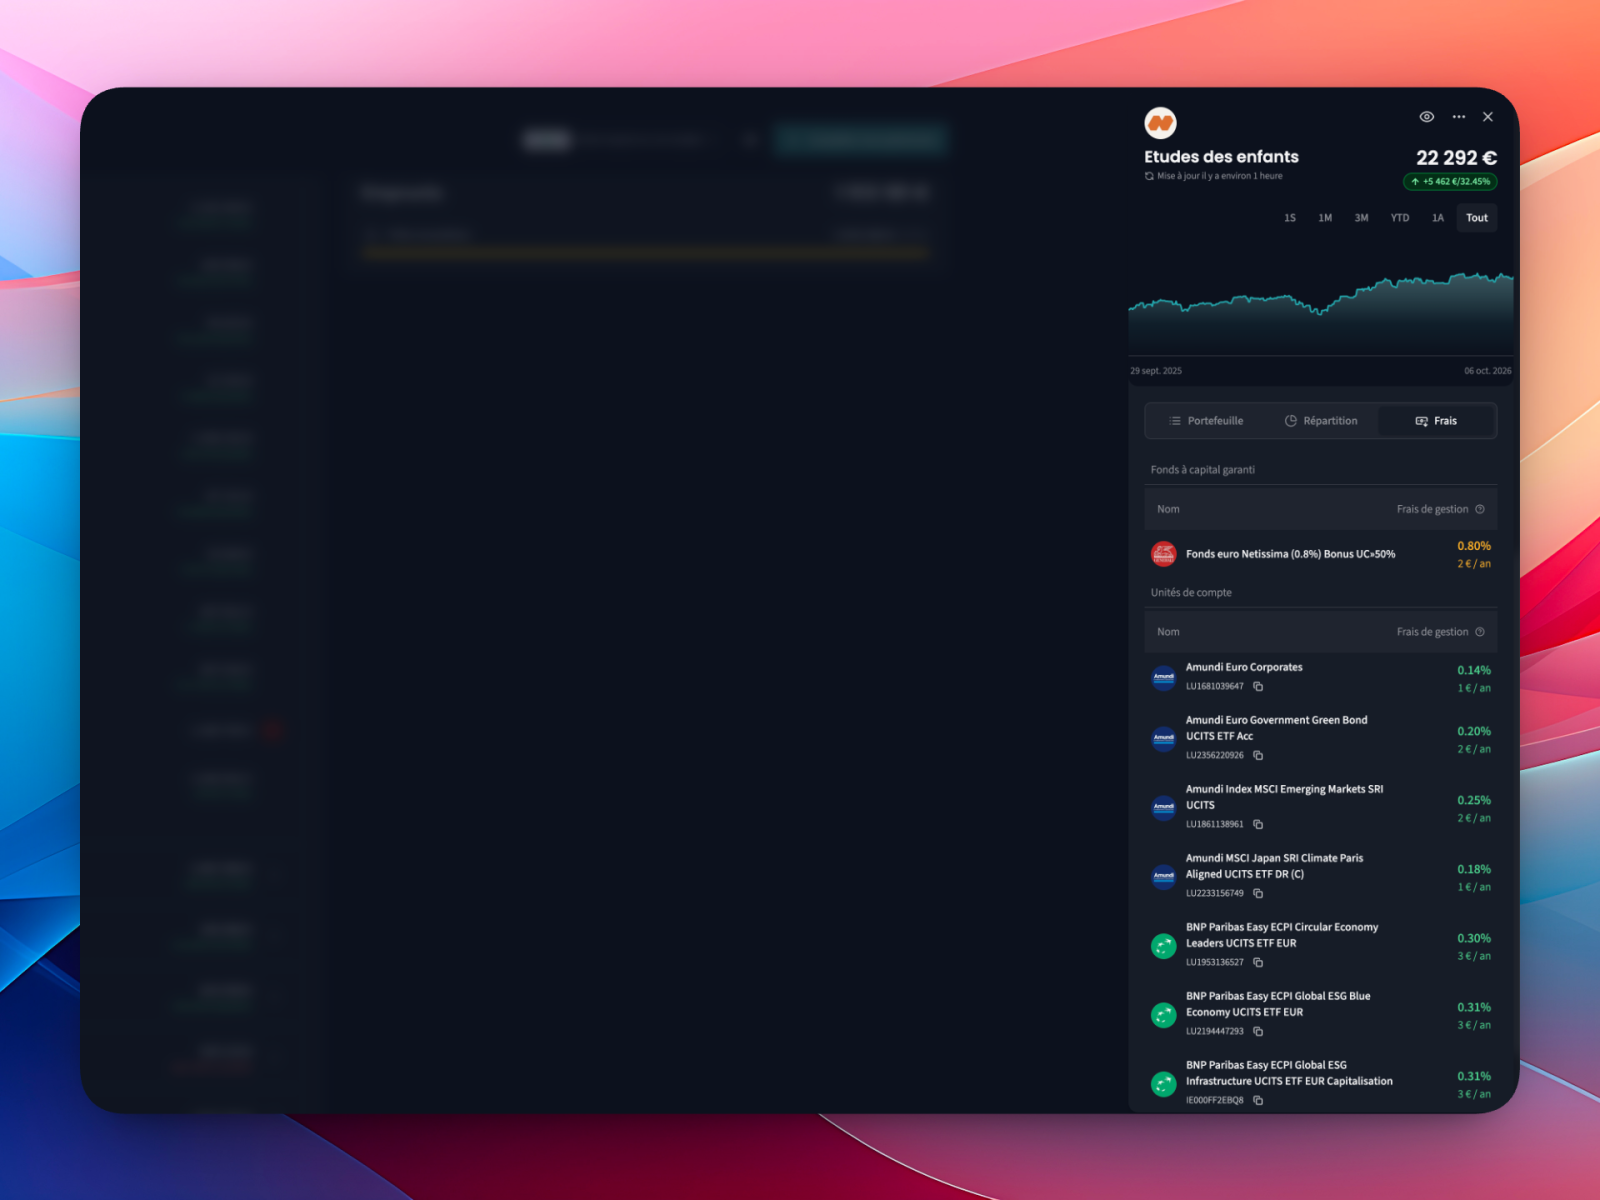
Le scanner de frais affiche les frais de chaque contrat : frais sur versement, frais de gestion, frais des fonds. Je le consulte peu pour moi, car je me suis beaucoup formé avant de créer Gustav, et je connais déjà les frais de mes contrats, que j’ai choisis peu chargés.
Chez nos utilisateurs, en revanche, il révèle des contrats très chargés, comme ceux que je voyais chez mes proches. Le 5 octobre 2026, j’ai analysé, de façon agrégée et anonyme, les 260 contrats d’assurance vie de nos utilisateurs dont Gustav connaît les frais.
Un gros quart, les plus chargés (69 contrats, avec des frais sur versement ou au moins 0,9 % de frais de gestion par an) prélève en moyenne 3,25 % sur chaque versement et 1,04 % par an sur les unités de compte, la part investie en actions, ETF ou SCPI, sans garantie du capital. Les moins chers, près d’un sur deux (119 contrats, sans frais sur versement et à 0,6 % par an au plus), ne prennent rien sur les versements et 0,53 % par an en moyenne. Les 72 autres se situent entre les deux.
Sur 20 ans, avec 10 000 € au départ puis 200 € par mois et un rendement brut de 4 %, cet écart coûte environ 8 400 € à l’épargnant, pour un contrat investi en unités de compte et hors frais des fonds. Plusieurs utilisateurs nous ont raconté être partis, après avoir vu ces frais, vers des contrats en ligne moins chers, comme Linxea.
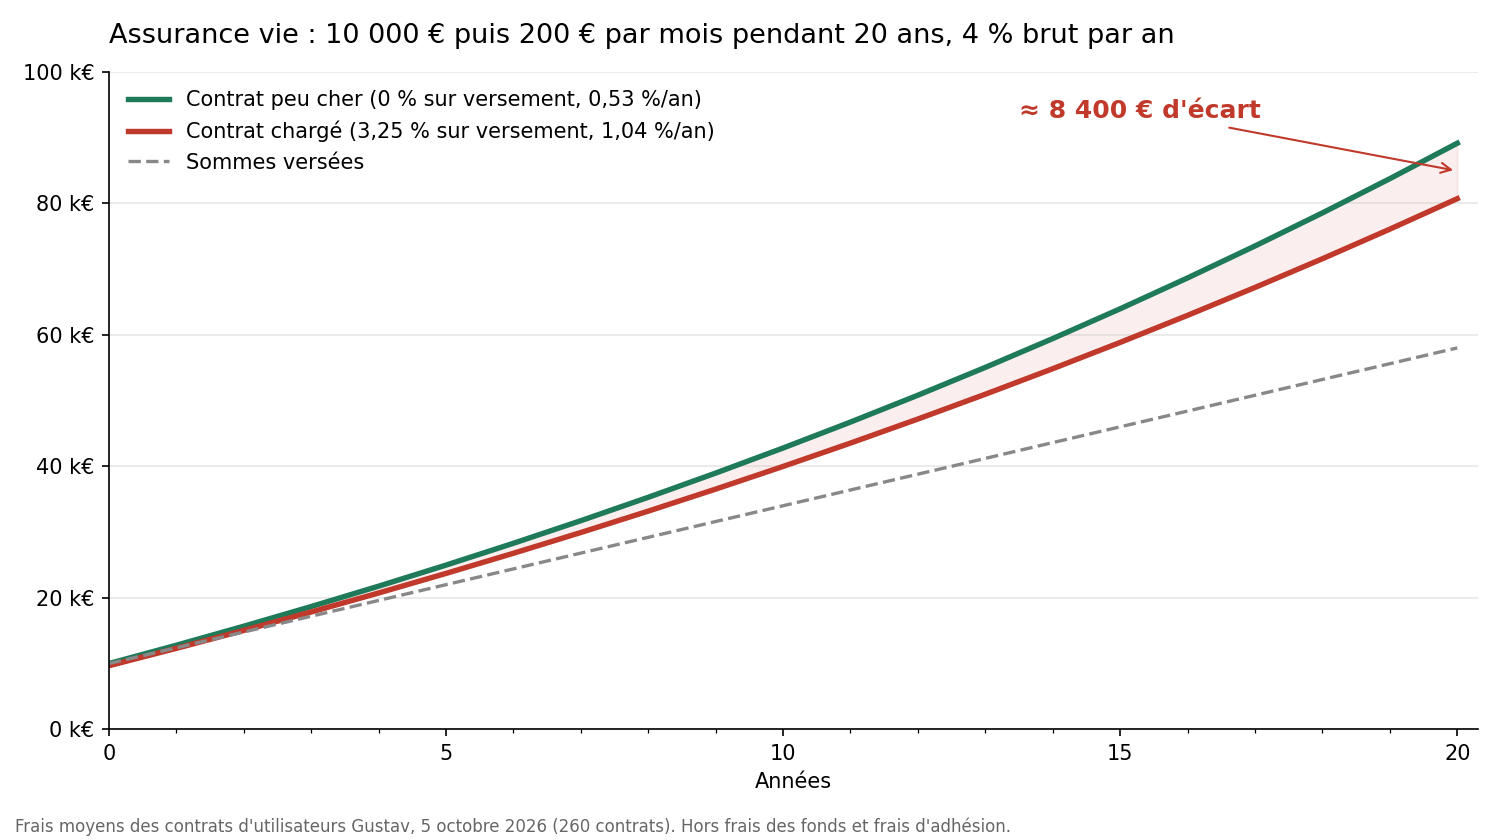
0 % sur versement et 0,53 % par an, contre 3,25 % et 1,04 % par an, avec 4 % de rendement brut : le contrat peu cher finit à environ 89 100 €, le contrat chargé à environ 80 700 €, pour 58 000 € versés. Hypothèses : frais sur versement appliqués à chaque versement, versement initial compris ; frais de gestion prélevés chaque mois ; intérêts capitalisés chaque mois ; frais d’adhésion exclus.
Quand un proche me montre son contrat, je regarde quatre frais :
– les frais sur versement : 0 % dans les contrats en ligne, souvent 2 à 5 % en banque ;
– les frais de gestion sur les unités de compte : autour de 0,5 % par an en ligne, cher à partir de 0,9 % ;
– les frais de gestion sur le fonds euros : je m’y attarde moins, car le rendement annoncé en tient déjà compte, et je compare plutôt ce rendement net ;
– les frais des fonds eux-mêmes : 0,1 à 0,3 % par an pour un ETF, souvent plus de 1,5 % pour un fonds géré activement.
Combien coûte Gustav, et est-ce que ça vaut le coup
Gustav+ coûte 59,99 € par an, payés en une fois. La version gratuite suit déjà le patrimoine et les placements, mais tout s’y saisit à la main. Gustav+ ajoute la synchronisation automatique, le budget, les recommandations, le scanner de frais, le mode famille et l’assistant IA.
| Prix par an | |
|---|---|
| Gustav+ | 59,99 € |
| Finary Plus | 149,99 € |
| Bankin’ Plus | 39,99 € |
Tarifs relevés le 06 octobre 2026 sur finary.com et sur l’aide de Bankin’. Contrairement à celui de Gustav, l’essai de Finary demande une carte bancaire (vérifié le [date de publication]). Les fonctions de Finary sont décrites d’après ses pages publiques.
Bankin’, moins cher, est d’abord une application de budget, et son IA reste dans son application : pas de connecteur pour Claude ou ChatGPT.
Face à Finary, l’écart grandit avec le foyer. Finary a bien un mode famille, mais sur un seul identifiant partagé : pour que ma femme y ait son propre accès, il nous faudrait deux abonnements Finary Plus, soit 299,98 € par an, contre 59,99 € chez Gustav.
Pour une SCI ou une holding, il existe une offre au-dessus, Gustav Pro, à 239,99 € par an, qui ajoute le suivi des entreprises.
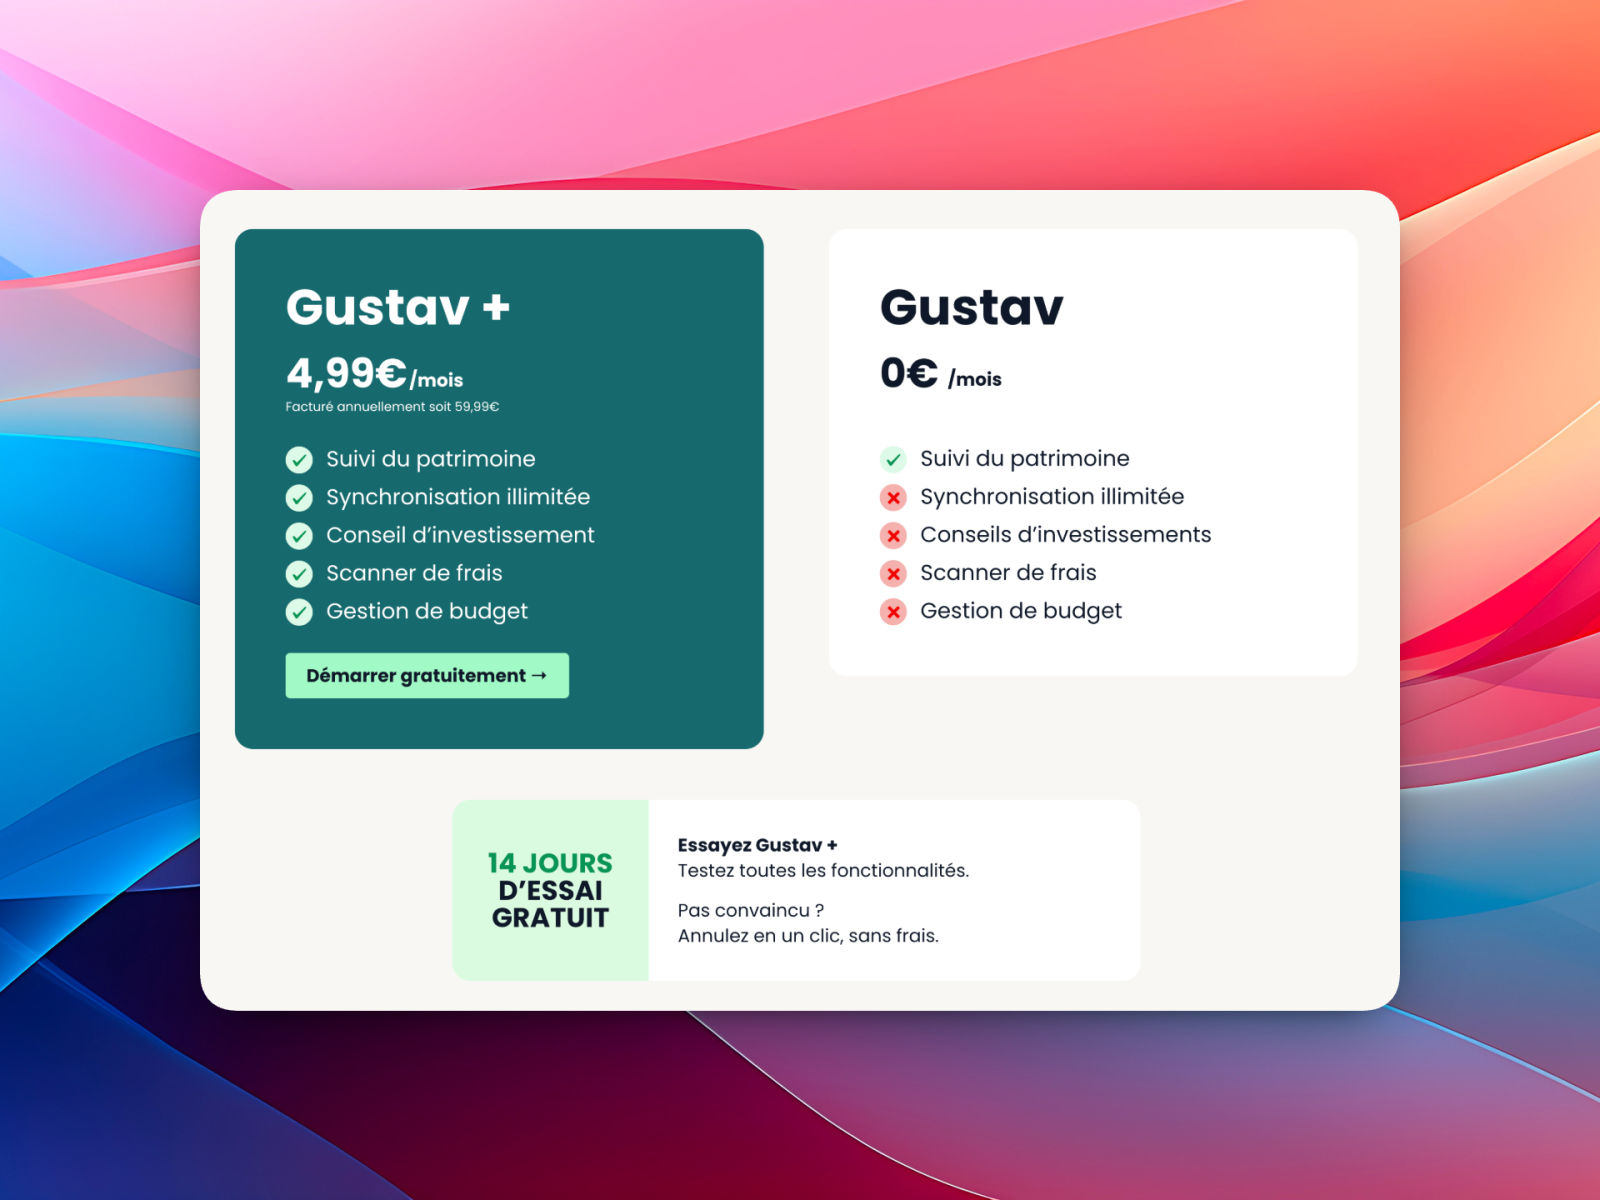
10 % de remise sur votre première année : il suffit de vous inscrire via mon lien de parrainage.
Les limites de Gustav à connaître
La synchronisation bancaire. Environ une fois par mois, une connexion saute et il faut la renouveler. Les comptes restent affichés, mais ne se mettent plus à jour tant que je ne l’ai pas fait. C’est mon principal agacement. Gustav partage ce problème avec Finary : quand une banque change quelque chose de son côté, tous les outils branchés sur le même agrégateur sont touchés.
Une version gratuite limitée. Sans synchronisation, elle sert surtout à découvrir l’application ou à suivre un patrimoine qui bouge peu.
Pas d’investissement depuis l’application. Gustav suit et recommande, mais vos ordres se passent toujours chez votre banque ou votre courtier.
Une IA qui peut se tromper. Claude ou ChatGPT s’appuient sur vos vraies données, mais un calcul peut être faux, alors je vérifie toujours un chiffre avant de décider. Vos données passent aussi par ces services, donc potentiellement hors de l’Union européenne.
À qui s’adresse Gustav ?
Gustav est fait pour vous si vous gérez l’argent d’un couple ou d’une famille, si vous avez plusieurs enveloppes et voulez savoir si votre répartition tient la route, ou si vous voulez réfléchir à votre patrimoine avec Claude ou ChatGPT. Avec une SCI ou une holding, regardez plutôt Gustav Pro.
Passez votre chemin si vos finances tiennent dans un compte courant et un livret. Si vous voulez investir depuis l’application, via une assurance vie ou en crypto, Finary vous ira mieux.
Mon avis sur Gustav : le verdict
Gustav règle les problèmes que j’avais avec mes propres outils : mes chiffres sont justes, ils se mettent à jour presque seuls, et avec le profil de risque et Claude, je sais quoi en faire. Ce qui m’agace encore, c’est la connexion bancaire à renouveler environ une fois par mois.
Si vous hésitez, connectez vos placements pendant l’essai et comparez leur performance à celle qu’affichent votre assureur ou votre courtier. C’est comme ça que j’avais vu les erreurs de Finary.
| Gustav+ | Finary Plus | |
|---|---|---|
| Prix | 59,99 € par an | 149,99 € par an |
| Accès pour le conjoint | Inclus | Second abonnement |
| Conseils d’allocation | Oui | Non |
| Assistant IA | Lit, et modifie si vous l’autorisez | Lit seulement |
Pour aller plus loin, les comparatifs Gustav vs Finary et Gustav vs Bankin’ détaillent les différences. Et si vous êtes sur Finary aujourd’hui, la page alternative à Finary résume ce qui change en passant à Gustav.
Pour essayer : créez votre compte avec mon lien : 14 jours gratuits, puis 10 % de remise sur votre première année. Ce lien est un lien de parrainage.
Questions fréquentes sur Gustav
Gustav est-il gratuit ?
Oui, Gustav a une version gratuite pour suivre son patrimoine et ses investissements, avec des comptes ajoutés à la main.
Les fonctions avancées, comme la synchronisation automatique, le budget, les recommandations, le mode famille ou l’assistant IA, demandent l’abonnement Gustav+, à 59,99 € par an, avec 14 jours d’essai sans carte bancaire.
Gustav est-il sécurisé ?
Oui. Gustav se connecte aux banques via Powens, agréé par l’ACPR, sans voir vos identifiants bancaires. Toutes les connexions bancaires sont en lecture seule : aucun virement ni ordre de bourse n’est possible.
Les données sont chiffrées et hébergées en Europe. Si vous connectez Gustav à Claude ou à ChatGPT, elles passent aussi par ces services.
Gustav ou Finary : lequel choisir ?
Gustav coûte 59,99 € par an, contre 149,99 € pour Finary Plus. Il se distingue par un mode famille où chacun a son propre accès avec un seul abonnement, et par des recommandations d’allocation sur l’ensemble du patrimoine, selon votre profil.
Finary convient mieux à un investisseur seul qui veut investir depuis l’application, ce que Gustav ne fait pas.
Peut-on partager son patrimoine avec son conjoint sur un seul abonnement ?
Oui. Avec Gustav+, vous invitez votre conjoint et vous lui donnez un rôle, par exemple Co-administrateur pour qu’il gère les comptes de toute la famille. Il n’a pas besoin de son propre abonnement.
Vous pouvez ensuite afficher le patrimoine d’une personne, d’un groupe ou de tout le foyer.
Peut-on connecter ChatGPT ou Claude à ses comptes ?
Oui, avec Gustav+. Gustav se connecte à Claude ou à ChatGPT, en lecture seule ou en lecture et écriture, selon ce que vous autorisez.
L’IA peut alors analyser votre patrimoine, comparer vos placements ou faire des simulations. Si vous l’autorisez, elle peut aussi créer une règle ou une limite de dépenses. Elle ne peut faire aucune opération bancaire.
Gustav aide-t-il à épargner ou à tenir un budget ?
Oui. Avec Gustav+, vos dépenses sont classées automatiquement par catégorie, avec des libellés lisibles.
Vous pouvez aussi fixer un objectif d’épargne mensuel et suivre sa progression, ou poser une limite de dépenses sur une catégorie, avec une alerte par notification ou par email quand vous approchez du plafond.
Existe-t-il un code parrainage Gustav ?
Pas besoin de code : en vous inscrivant via mon lien de parrainage, la remise de 10 % sur votre première année d’abonnement à Gustav+ s’applique automatiquement. Elle ne vaut que pour la première année : l’abonnement repasse ensuite au prix normal.


Article écrit par Jonathan B.
 Youtube
 Twitter
 Facebook




0 Commentaire